Trading, deposito, dan emas digital semakin populer sebagai instrumen investasi, termasuk di kalangan muslim. Namun ketiganya memiliki skema yang berbeda-beda, dan tidak semuanya otomatis halal. Berikut penjelasan lengkapnya berdasarkan prinsip fiqh muamalah dan fatwa Dewan Syariah Nasional-MUI (DSN-MUI).
Hukum Trading Forex dan Saham
Jual beli mata uang asing (sharf) pada dasarnya dibolehkan dalam Islam, sebagaimana diatur dalam Fatwa DSN-MUI No. 28/DSN-MUI/III/2002 tentang Jual Beli Mata Uang (Al-Sharf), dengan syarat utama:
- Dilakukan secara tunai/spot (serah terima di tempat, tidak ditunda).
- Bukan untuk spekulasi semata (maysir/judi), melainkan untuk kebutuhan transaksi riil seperti lindung nilai (hedging) atau investasi berbasis nilai riil aset.
- Tidak mengandung riba, misalnya bunga/biaya tambahan dari dana yang dipinjamkan.
Trading dengan Leverage/Margin
Bermasalah/dihindari oleh mayoritas ulama kontemporer. Trading forex dengan leverage (meminjam dana dari broker untuk memperbesar posisi) umumnya dipandang bertentangan dengan syariat karena: (1) tidak ada penyerahan dana secara riil, hanya berupa kontrak selisih harga (CFD); (2) mengandung bunga tersembunyi (biaya swap/overnight); dan (3) tingkat spekulasinya sangat tinggi, mendekati unsur maysir.
Trading Saham Syariah
Membeli saham perusahaan yang bisnis utamanya halal (bukan bank konvensional, rokok, minuman keras, atau perjudian) dan rasio keuangannya memenuhi kriteria syariah dibolehkan. Di Indonesia, saham-saham ini sudah dikurasi dalam Jakarta Islamic Index (JII) dan Indeks Saham Syariah Indonesia (ISSI) yang diawasi OJK bersama DSN-MUI, sehingga memudahkan investor memilih saham yang sudah tersaring kehalalannya.
Hukum Deposito
Deposito Konvensional (Bunga)
Haram. Deposito di bank konvensional memberikan bunga dengan persentase tetap yang disepakati di awal, tanpa terkait untung-rugi riil dari pengelolaan dana. Ini termasuk kategori riba yang jelas diharamkan dalam Al-Qur’an.
Deposito Syariah (Mudharabah)
Boleh. Deposito syariah menggunakan akad mudharabah (bagi hasil), di mana nasabah sebagai pemilik dana (shahibul maal) dan bank sebagai pengelola (mudharib) menyepakati nisbah (persentase pembagian) di awal, namun jumlah hasil riil yang diterima bergantung pada keuntungan aktual yang diperoleh bank dari pengelolaan dana tersebut, bukan angka pasti seperti bunga.
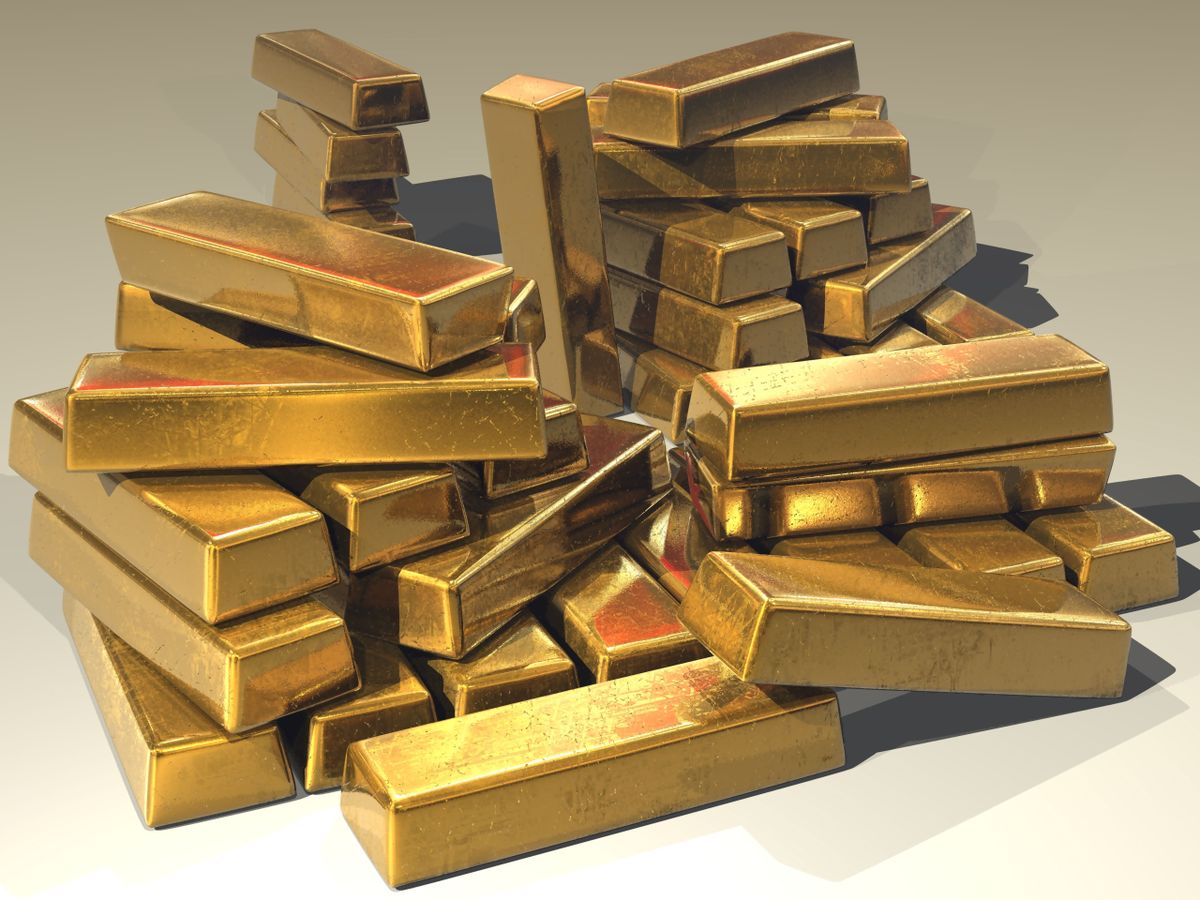
Hukum Emas Digital dan Cicil Emas
Emas termasuk komoditas ribawi yang secara klasik mensyaratkan transaksi tunai (jika ditukar dengan emas sejenis, harus sama beratnya dan diserahkan di tempat). Namun, karena emas saat ini bukan lagi alat tukar resmi mata uang negara, DSN-MUI mengeluarkan Fatwa No. 77/DSN-MUI/V/2010 tentang Jual Beli Emas Secara Tidak Tunai, yang pada intinya membolehkan jual beli emas secara tidak tunai (termasuk cicilan), dengan syarat:
- Harga disepakati jelas di awal transaksi dan tidak berubah/bertambah seiring waktu seperti bunga.
- Ada kepastian serah terima — emas yang dibeli benar-benar dialokasikan/dikuasai secara hukum oleh pembeli (ada underlying asset riil yang bisa dicairkan menjadi fisik), bukan sekadar angka saldo tanpa jaminan aset nyata.
- Skema pembiayaan (jika mencicil) tidak berbasis bunga.
Jadi, emas digital dan cicil emas boleh selama platform yang digunakan benar-benar memiliki underlying emas fisik yang dikuasai pembeli dan harganya tidak mengandung unsur bunga. Sebelum menggunakan platform emas digital, pastikan ia memiliki izin dan diawasi otoritas terkait (misalnya Bappebti untuk perdagangan komoditas atau OJK untuk produk keuangan syariah).
Tanya Jawab Seputar Investasi Syariah
Apakah trading saham sama hukumnya dengan trading forex?
Tidak selalu. Saham mewakili kepemilikan nyata atas sebuah perusahaan dan hukumnya bisa halal jika bisnisnya sesuai syariah. Trading forex lebih kompleks karena sering melibatkan leverage dan kontrak selisih harga yang rentan terhadap riba dan spekulasi berlebihan.
Mengapa deposito konvensional disebut riba, padahal hanya menyimpan uang?
Karena bank memberikan tambahan (bunga) dengan persentase pasti yang dijanjikan di awal, terlepas dari untung atau rugi riil pengelolaan dana tersebut — inilah definisi riba dalam fiqh, berbeda dengan bagi hasil (mudharabah) yang nilainya mengikuti kinerja riil.
===
Referensi:
– Fatwa DSN-MUI No. 28/DSN-MUI/III/2002 tentang Jual Beli Mata Uang (Al-Sharf)
– Fatwa DSN-MUI No. 77/DSN-MUI/V/2010 tentang Jual Beli Emas Secara Tidak Tunai
– Jakarta Islamic Index (JII) & Indeks Saham Syariah Indonesia (ISSI), Otoritas Jasa Keuangan
– Kitab Fiqh Muamalah Kontemporer